Image


C’est en plein salon Batimat que le Secimpac* a réuni son écosystème du monde de l’outillage dans les sous-sols du Grand Rex pour dévoiler sa précieuse étude sur le marché de l’outillage en France. Avec des chiffres aussi frappants que des marteaux-piqueurs, comme par exemple la montée en puissance des ventes en ligne et la révélation inédite des champions du e-commerce et des marketplaces. Accrochez-vous !
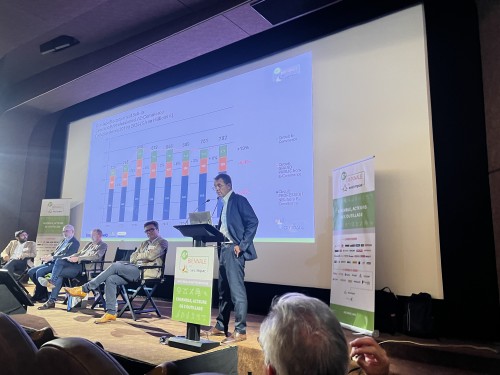
La conférence chiffrée du Secimpac s’est déroulée en 3 actes : les chiffres du sell-in, à savoir des ventes aux distributeurs par les 50 adhérents du syndicat, animée par Laurent Schwartz (Fein), puis ceux du sell-out (ventes aux clients finaux) mesurés par NielsenIQ (Guillaume Mulleret), et enfin la mesure des ventes en ligne dévoilée par Moïse Denage (e-Tail Agency), le tout sous les baguettes de Tommaso Comboni (TTI) et Christophe Hurel (Fartools), respectivement président et vice-président du Secimpac.
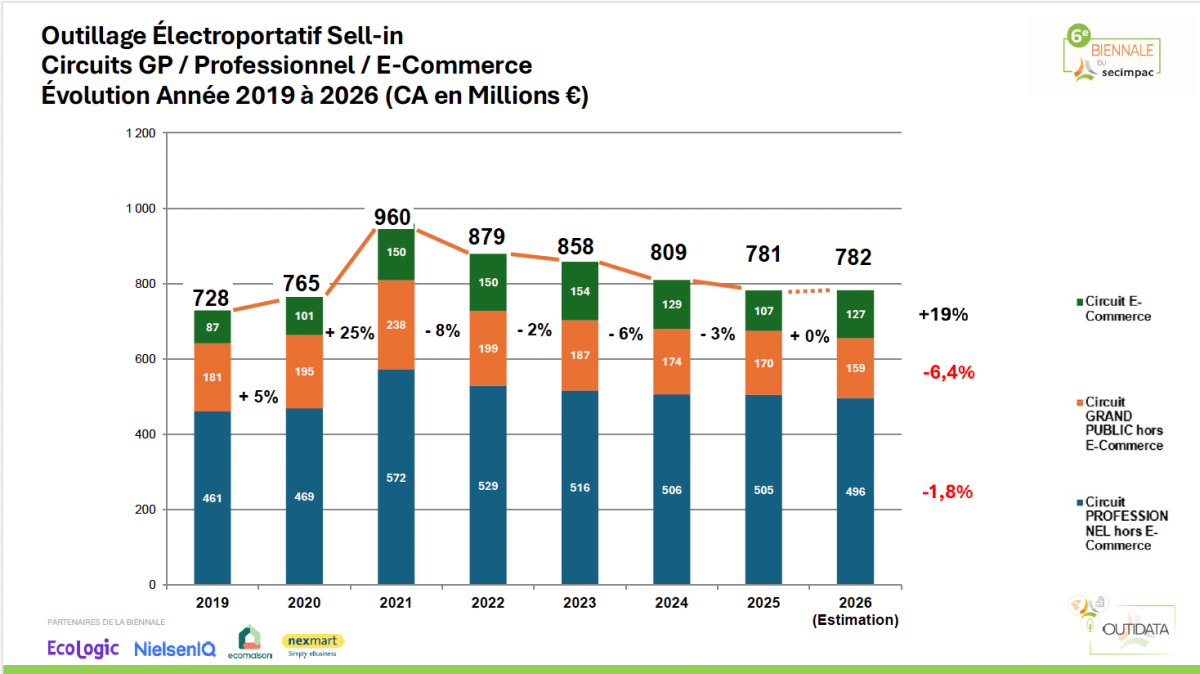
Traduisez : depuis le Covid et ses 960 M€ vendus à la distribution (sell-in) par les adhérents du Secimpac, l’avion a piqué puis arrondi sa courbe à 781 M€ l’an dernier et 782 M€ probablement fin 2026. Ce n’est pas si mal comparé aux ventes des distributeurs aux clients grand public que NielsenIQ mesure entre janvier et juillet 2026 à 520 M€ (hors ventes aux pros), en baisse de 1,9 % en valeur, mais avec un rebond en volume de 3,6 %, porté notamment par les ventes d’outils à main (+ 6 %). De bonnes nouvelles comparé à l’an dernier, où le marché plongeait de 10,6 % en valeur et de 4,2 % en volume. Mais attention : mettre en perspective ces chiffres de sell-in du Secimpac avec ceux du sell-out de NielsenIQ serait périlleux, car aux produits vendus par les Ryobi, Bosch, DeWalt, AEG, Skil, Worx, etc. viennent s’ajouter les MDD, les marques exclusives de distributeurs, sans oublier les marques qui n’adhèrent pas au Secimpac. En clair, ne sont pas comptés dans le sell-in les Erbauer, Dexter, Parkside, sans oublier les Stihl.
C’est peut-être là d’ailleurs que se niche la différence entre des prix moyens grand public en baisse alors que ceux des marques se maintiennent. Les adhérents du syndicat profitent d’un changement du mix produit de leurs clients distributeurs grand public pour tenir leurs prix. Les GSB achètent des produits à vocation pro. Pour autant, le prix moyen vendu par les distributeurs au grand public chute, sur un an, de 1,6 % et de 6,8 % depuis 3 ans selon NielsenIQ. N’allez pas en conclure que la distribution achète cher et rogne sa marge, mais simplement qu’elle vend aussi et surtout des produits d’appel et des MDD non comptabilisés par le Secimpac et sur lesquels la guerre des prix fait rage ! Autrement dit, les GSB achètent peut-être des rainureuses à Makita, mais vendent essentiellement des MDD et des Parkside ! Le e-commerce, le royaume des outils
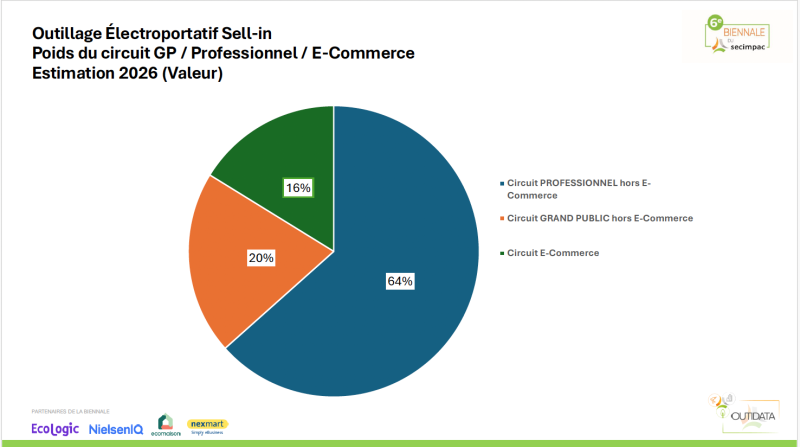
Cette précision étant faite, tout le monde s’accorde à dire que 2026 est l’année du réveil des ventes e-commerce. Pour les fabricants du Secimpac, les sites vont bientôt devenir le deuxième client, sachant que le premier reste le circuit pro (64 % en valeur). Le e-commerce (16 %) talonne désormais les GSB/GSA (20 %), avec une progression de 19 % entre 2025 et 2026 ! Cette progression, on la retrouve aussi dans le secteur des outils de jardin, mais de 7,5 % « seulement ». NielsenIQ, qui n’est pas entré dans le détail des parts de marché des circuits GP, nous a tout de même confirmé une progression du circuit e-commerce.
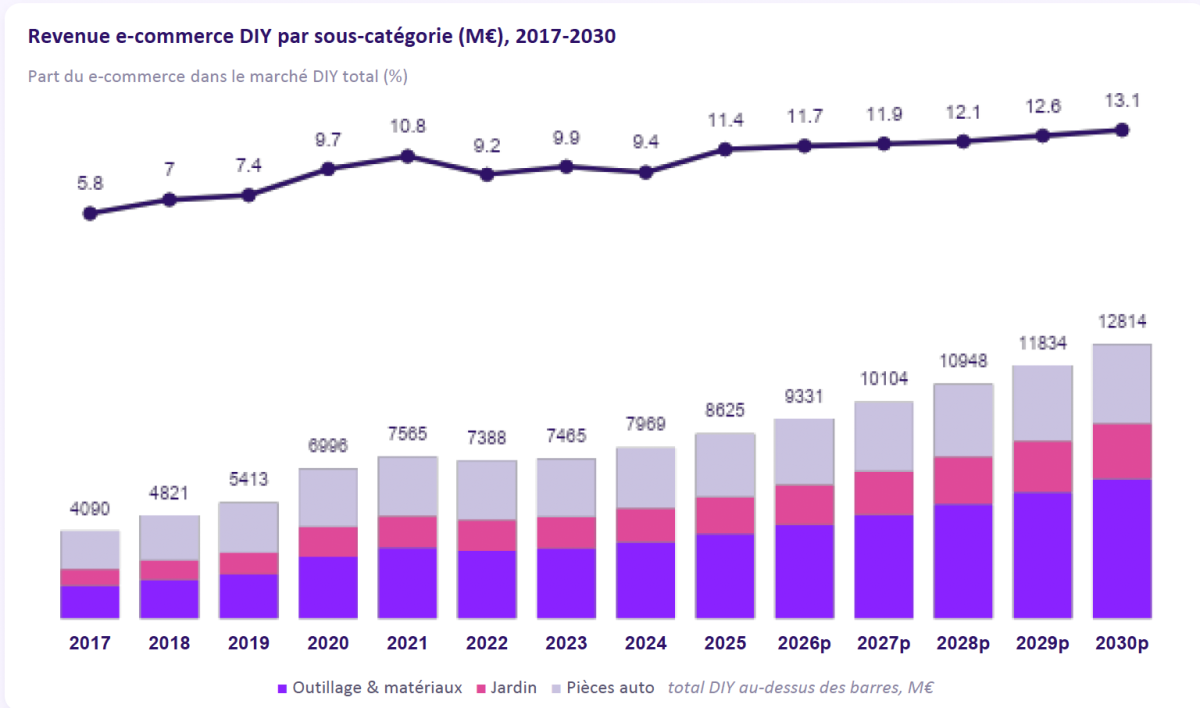
À ce propos, nous avons eu droit à une présentation des chiffres du e-commerce brico-jardin totalement inédite et plutôt tonitruante, qui a tout simplement révélé le classement des meilleurs vendeurs en ligne d’outillage de bricolage et de jardin en s’appuyant sur les sources ECDB (E-commerce DataBase). Un premier tableau présente un marché du DIY global estimé fin 2026 à 9,3 Md€ vendus en ligne en 1P ou 3P… (volume de vente e-commerce du distributeur ou vente par des marchands sur sa marketplace), sur la base d’outillage en général, regroupant les secteurs jardin, bricolage (outils/matériaux) mais aussi automobile. Pas de distinction pro ou pas pro, pas trop de précisions non plus sur les références prises en compte, mais la grande masse des ventes DIY ! Sur l’année 2025 écoulée, ce volume d’affaires en ligne a atteint 8,6 Md€, dont environ un tiers pour l’auto. Moïse Denage (e-Tail Agency) a estimé avec ECDB que ce gros DIY pèsera près de 13 Md€ en 2030, réalisé aux ¾ par les secteurs brico/jardin. Normal, c’est ce secteur qui a tiré la croissance (+ 9,9 %) entre janvier et août 2026. Si Amazon est devant tout le monde avec quasi 1,54 Md€ en 2025 (76 % en 3P/marketplace), le DIY pèse 6 % du CA global d’Amazon en France. En tout cas, son volume d’affaires est deux fois supérieur à celui de Leroy Merlin, deuxième avec 739 M€, dont 40 % réalisé sur sa marketplace (environ 300 M€ outillage, jardin, brico). Surprise : Leclerc serait 3e avec 480 M€, dont les ¾ par un e-commerce classique. Attention, les pièces autos sont comprises dans ce calcul et il est probable que son enseigne auto explique cette position dominante. D’ailleurs, dans le classement, on retrouve des sites automobiles (Autodoc, Oscaro, etc.
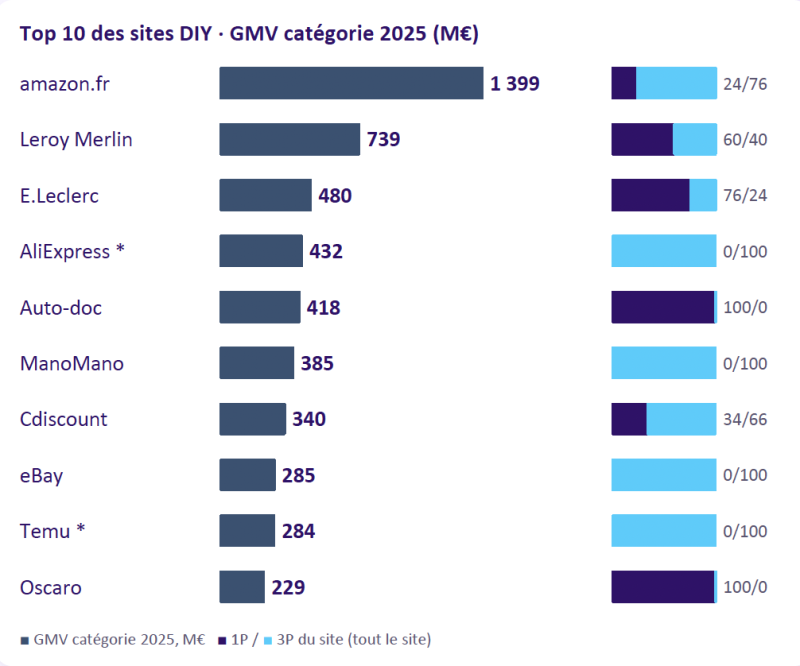
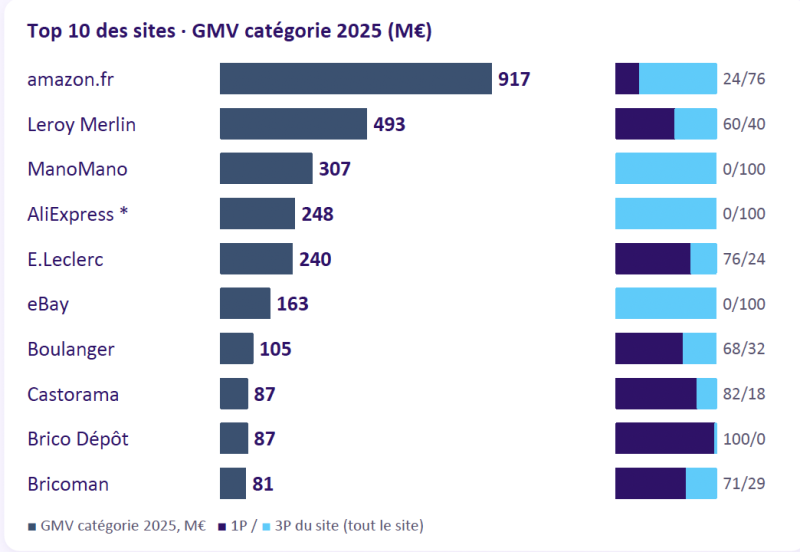
Plus intéressante, la position de ManoMano à 385 M€, réalisée à 100 % avec sa marketplace, ce qui voudrait dire que la marketplace du pure player reste plus puissante que celle de Leroy Merlin sur les ventes d’outillages… au moins en 2025 ! Peut-être grâce d’ailleurs à ManoMano Pro… peut-être aussi avec les outils autos. Sur l’outillage pur, sans auto ni jardin, Leclerc disparaît du tiercé, composé désormais d’Amazon, Leroy Merlin et ManoMano.
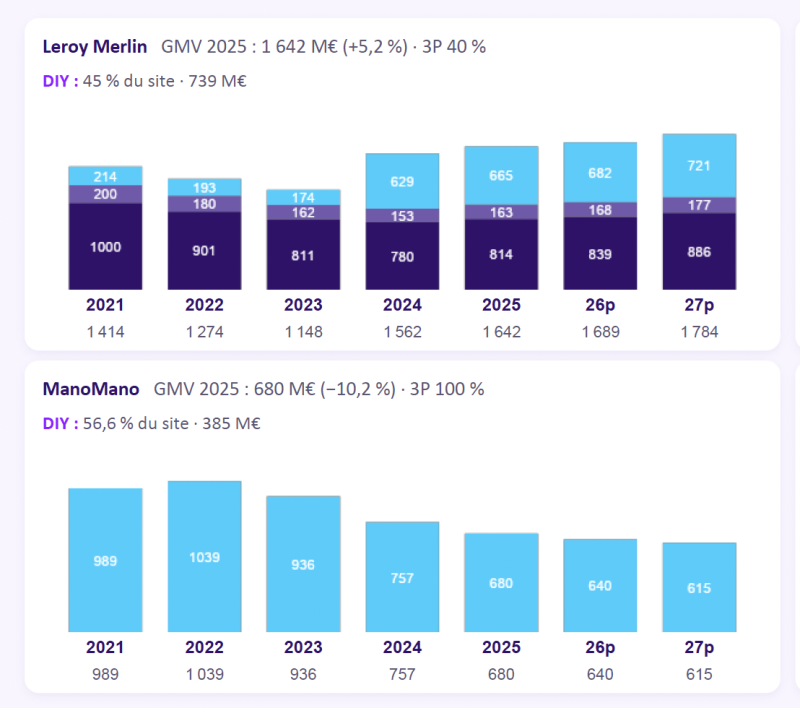
Sur le secteur du jardin, plus de ManoMano dans le tiercé, mais Leroy Merlin et Amazon au coude-à-coude à 246 et 275 M€, et un Temu qui montre le bout de son nez sur le podium à plus de 200 M€. Pour revenir à Leroy Merlin, si son site e-commerce au global pèse 739 M€ en volume d’affaires DIY en 2025, c’est-à-dire au périmètre des outillages, ECDB estime que le volume d’affaires global du site Leroy Merlin a été de 1,642 Md€ en 2025 (dont 40 % marketplace) et prévoit qu’il sera de 1,689 Md€ en 2026 et de 1,784 Md€ en 2027, avec quasiment 50 % réalisé par la marketplace à cette date.
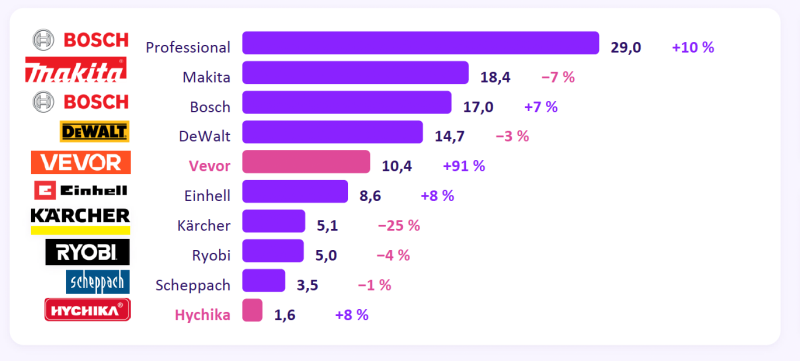
Au même moment, on observe que ManoMano, pure marketplace qui affichait un volume d’affaires de plus d’un milliard en 2022, atterrit autour de 600 M€ entre 2025 et 2027. Citant diverses sources, e-Tail Agency, qui rappelle que les données d’Amazon sont accessibles, propose une comparaison des ventes de marques en ligne entre janvier et août 2026, avec la forte part de marché et la progression de Bosch Professional. Mais aussi la puissance de Vevor, marque digital native. Et Moïse Denage d’expliquer que ces marques nées sur le web pèsent 15 % des ventes sur la moitié de l’année, pour peu qu’on y ajoute les 1,6 M€ de Hychika, totalement inconnue au bataillon. C’est pire dans le jardin, où la digital native Mammotion est carrément la première marque d’outils motorisés de jardin en France depuis le début de l’année, grâce à la vague du robot.
*Syndicat des Marques d'Outillages Portatifs et Consommables